রবিবার, ৮ নভেম্বর ২০২৬
রবিবার, ৮ নভেম্বর ২০২৬

চলতি বছরের প্রথম ছয় মাসে দেশের পাঁচটি রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের খেলাপি ঋণ বেড়েছে ৬ হাজার ৩০৪ কোটি টাকা। সোনালী, জনতা, অগ্রণী, রূপালী ও বেসিক ব্যাংকের খেলাপি ঋণ বৃদ্ধির পেছনে পুরোনো ঋণের নতুন করে খেলাপি হওয়া এবং বড় ঋণগ্রহীতাদের কাছ থেকে অর্থ আদায় না হওয়ার বিষয়টি প্রধান কারণ হিসেবে দেখা হচ্ছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত […]
ছবি: সংগৃহীত
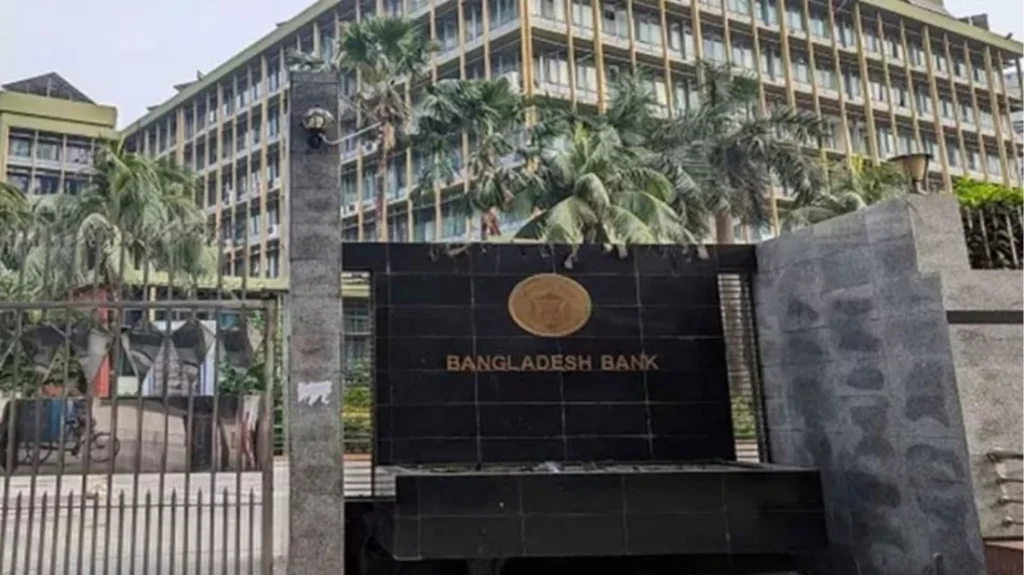
চলতি বছরের প্রথম ছয় মাসে দেশের পাঁচটি রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের খেলাপি ঋণ বেড়েছে ৬ হাজার ৩০৪ কোটি টাকা। সোনালী, জনতা, অগ্রণী, রূপালী ও বেসিক ব্যাংকের খেলাপি ঋণ বৃদ্ধির পেছনে পুরোনো ঋণের নতুন করে খেলাপি হওয়া এবং বড় ঋণগ্রহীতাদের কাছ থেকে অর্থ আদায় না হওয়ার বিষয়টি প্রধান কারণ হিসেবে দেখা হচ্ছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত জুন শেষে এই পাঁচ ব্যাংকের সম্মিলিত খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ১ লাখ ৫১ হাজার ৩৪৩ কোটি টাকা। গত বছরের ডিসেম্বর শেষে এ পরিমাণ ছিল ১ লাখ ৪৫ হাজার ৩৯ কোটি টাকা।
অর্থাৎ ছয় মাসের ব্যবধানে পাঁচ রাষ্ট্রায়ত্ত ব্যাংকের খেলাপি ঋণ বেড়েছে ৬ হাজার ৩০৪ কোটি টাকা। ব্যাংকিং খাতে খেলাপি ঋণ কমানোর নানা উদ্যোগ নেওয়া হলেও বড় অঙ্কের ঋণ আদায়ে অগ্রগতি না থাকায় পরিস্থিতির কাঙ্ক্ষিত উন্নতি হয়নি।
ব্যাংকারদের মতে, আগের সময়ে বড় ব্যবসায়ী ও শিল্পগোষ্ঠীগুলোকে দেওয়া বিপুল পরিমাণ ঋণের একটি অংশ এখন খেলাপি হিসেবে চিহ্নিত হচ্ছে। একই সঙ্গে আগে থেকেই খেলাপি থাকা ঋণ আদায়েও গতি বাড়েনি। ফলে সামগ্রিক খেলাপি ঋণের পরিমাণ কমানোর বদলে তা আরও বাড়ছে।
তাদের ভাষ্য, কিছু ঋণ নীতিগত সুবিধা নিয়ে সাময়িকভাবে নিয়মিত করা হলেও পরবর্তী সময়ে সেগুলোর একটি অংশ আবারও খেলাপি হয়ে যাচ্ছে। এতে ব্যাংকগুলোর প্রকৃত ঋণ আদায়ের সক্ষমতা ও আর্থিক স্থিতিশীলতা নিয়ে উদ্বেগ থেকেই যাচ্ছে।
রাষ্ট্রায়ত্ত ব্যাংকগুলোর উচ্চ খেলাপি ঋণের বিষয়টি সামগ্রিক ব্যাংকিং খাতের জন্যও বড় চ্যালেঞ্জ। বাংলাদেশ ব্যাংক ইতোমধ্যে খেলাপি ঋণ কমানো এবং ব্যাংকগুলোর ঋণ আদায় সক্ষমতা বাড়াতে বিভিন্ন পদক্ষেপ নিয়েছে। এর মধ্যে খেলাপি ঋণ সমন্বয়ে বিশেষ সুযোগও দেওয়া হয়েছে।
বাংলাদেশ ব্যাংকের সাম্প্রতিক তথ্যেও দেখা যাচ্ছে, দেশের ব্যাংকিং খাতে মোট শ্রেণিকৃত ঋণের পরিমাণ দ্রুত বেড়েছে। মার্চ ২০২৬ শেষে ব্যাংকিং খাতে শ্রেণিকৃত ঋণ দাঁড়ায় ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা, যা আগের ডিসেম্বরের তুলনায় ৩১ হাজার ৪৮৭ কোটি টাকা বেশি ছিল।
রাষ্ট্রায়ত্ত ব্যাংকগুলোর খেলাপি ঋণ বৃদ্ধির কারণে এসব প্রতিষ্ঠানের মূলধন, ঋণ দেওয়ার সক্ষমতা ও ভবিষ্যৎ আর্থিক ব্যবস্থাপনা নিয়ে নতুন করে প্রশ্ন তৈরি হয়েছে। ঋণ আদায়ে কার্যকর ব্যবস্থা নেওয়া না হলে পরিস্থিতি আরও জটিল হতে পারে বলে সংশ্লিষ্টরা মনে করছেন।
তথ্যসূত্র: বাংলাদেশ ব্যাংক






বাঙালির সত্য সংরক্ষণে বাংলা ভয়েজ